不良资产管理行业 黄金时代下的投资机遇与资产管理新范式
随着中国经济结构调整深化、部分行业信用风险释放以及全球宏观经济波动加剧,不良资产市场规模持续攀升。与此政策层面不断拓宽试点范围、引入外资机构、鼓励市场化处置,一个属于不良资产管理行业的“黄金时代”正悄然开启。对于投资者和资产管理机构而言,这既是挑战,更是历史性的机遇。
一、黄金时代的三大驱动力
- 供给端:不良资产规模持续扩容。 受房地产调控、地方债务化解、出口承压等多重因素影响,商业银行不良贷款余额与关注类贷款占比有所上升;非银金融机构、企业应收账款乃至个人不良贷款也加速暴露,为市场提供了海量标的。
- 政策端:市场化、法治化、多元化。 不良贷款转让试点扩围至更多机构与地区,个人不良贷款批量转让破冰,外资AMC(金融资产管理公司)加速入场,跨境转让、资产证券化等渠道不断畅通,行业生态从“四大AMC主导”转向“全国性+地方性+外资+民营”的多层次格局。
- 需求端:困境资产的价值重估。 在经济周期底部,大量资产被错误定价,具备专业尽调、重组运营能力的机构可以通过债务重组、资产整合、追加投资等方式挖掘被低估的“错位资产”,实现逆周期超额收益。
二、投资视角:如何挖掘不良资产中的“黄金”
对投资者而言,不良资产并非天然高收益,其回报取决于三个核心能力:
- 定价能力:基于现金流、抵押物、法律瑕疵、处置周期等因素建立精细化估值模型,避免“捡烟蒂”式盲目收购。
- 处置能力:灵活运用诉讼清收、重组盘活、债转股、资产证券化、破产重整等工具,缩短回收周期。
- 运营能力:对实物资产(如商业地产、工业厂房)或股权资产进行实质性改造与运营提升,从“处置”转向“经营”,获取增值收益。
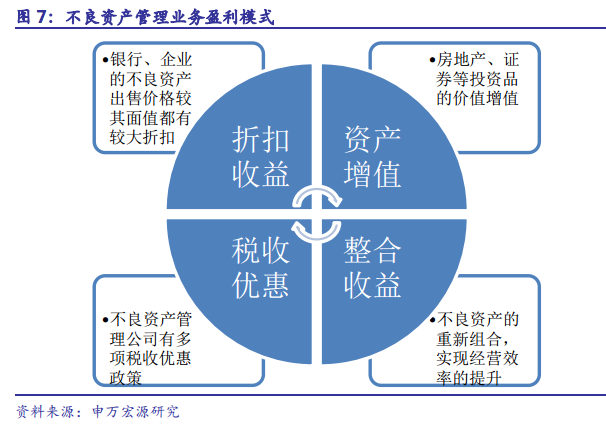
在具体策略上,可关注三类机会:一是银行个贷不良批量转让中的高折价资产(需具备批量诉讼与数据化催收能力);二是困境房地产项目的“共益债+代建”模式;三是因流动性危机而出现的优质企业股权或核心资产。
三、资产管理新范式:从清收队到价值创造者
传统的“打折、打包、打官司”模式已难以适应新周期。领先的资产管理机构正在向“综合服务商”转型:
- 投行化手段:运用并购重组、夹层融资、共益债投资等方式,为困境企业注入流动性并修复资产负债表。
- 科技赋能:大数据估值、区块链存证、智能催收系统可大幅降低信息不对称与处置成本。
- 生态化运作:联合产业资本、AMC、服务商、律所等组建处置联盟,实现信息共享与专业分工。
以某地方AMC为例,其针对某烂尾商业综合体,先通过共益债注资复工,再引入头部商业运营方盘活,最终以资产证券化退出,将原先回收率不足30%的资产提升至80%以上。
四、风险提示与应对之道
黄金时代并非遍地黄金,潜伏的风险同样不容忽视:一是资产价格下跌超预期;二是司法处置周期拉长;三是聚集性风险(如单一区域或行业);四是退出渠道受限。投资者应保持杠杆克制、分散配置,优先与具备处置经验GP(普通合伙人)合作,并建立投后主动管理能力。
不良资产管理行业的黄金时代,本质上是经济转型期资源再配置的时代红利。对于有准备的投资者和资管机构,这既是低价获取资产的窗口期,也是重塑行业价值链的战略机遇期。只有从“炒作不良”转向“经营不良”,从财务投资人升级为产业整合者,才能真正收获这份逆周期的慷慨馈赠。
如若转载,请注明出处:http://www.sxyn9999.com/product/51.html
更新时间:2026-10-05 14:45:20